Баку 16° C
Глава Premium Bank: Основная цель на среднесрочную перспективу - создание полностью цифрового банка - ИНТЕРВЬЮ
- 05 сентября, 2019
- 13:03
Будьте в курсе главных новостей!
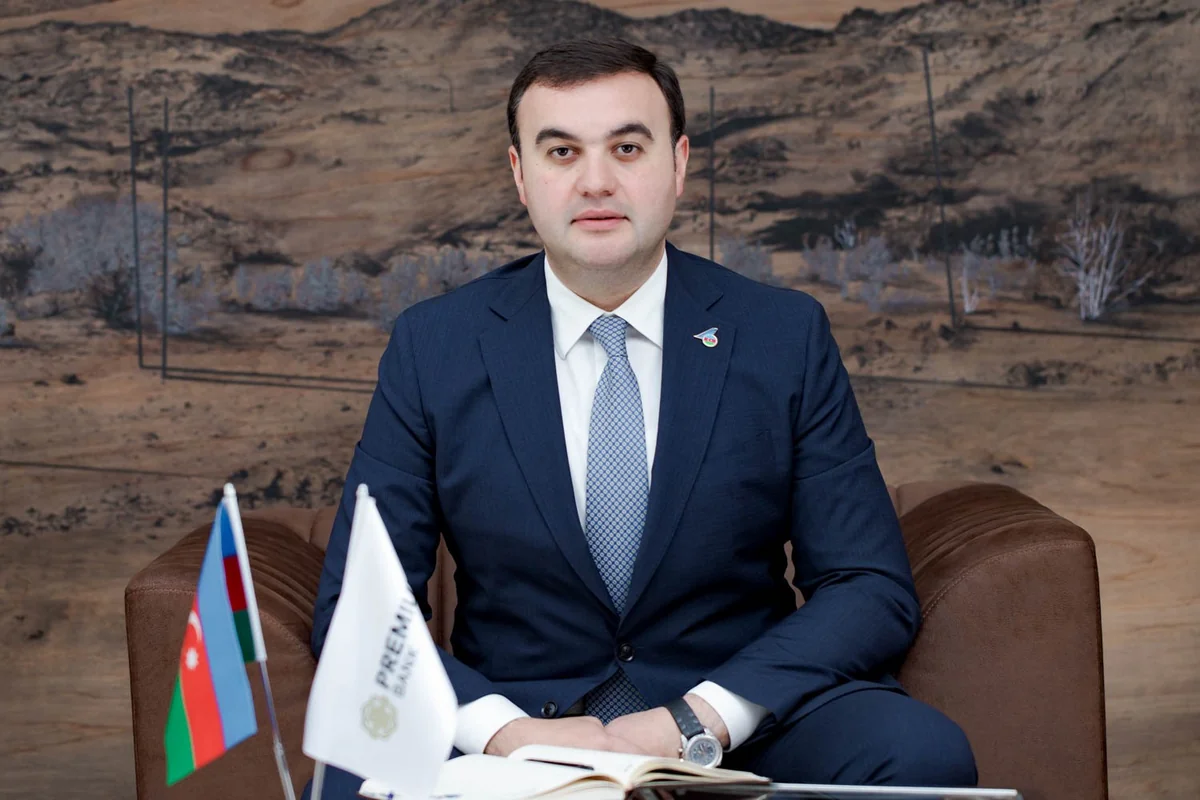
Интервью информагентства Report с председателем Наблюдательного совета Premium Bank Эльчином Ахмедовым
В последние годы в ведущих экономических изданиях появляется множество публикаций о цифровой трансформации экономики. Какие цифровые решения внедряются в деятельности Premium Bank для упрощения доступа клиентов к банковским услугам? О каких перспективах использования цифровых технологий для азербайджанского рынка можно говорить на данном этапе?
Сегодня одним из основных факторов успешной банковской деятельности выступает постоянное внедрение нововведений с использованием информационных технологий. Научно-технический прогресс всё чаще связывается с понятием инновационного процесса, усиление конкуренции и активное применение новейших информационных технологий побуждают коммерческие банки изменять подходы к организации и развитию своей деятельности. Внедрение технологических, финансовых и организационных инноваций дает возможность оставаться конкурентным на фоне динамично меняющейся реальности. Вкладывая средства в программное обеспечение, компьютерное и телекоммуникационное оборудование для перехода к новым вычислительным платформам, банки стремятся к удешевлению и ускорению рутинной работы и к лидерству в конкурентной борьбе.
На данный момент Premium Bank как и многие развитые финансовые институты, глубоко заинтересован в упрощении процедуры работы, в создании системы обслуживания на высшем уровне. По этой причине необходимо внедрение определенных интенсивных новшеств как в цифровой, так и в других сферах.
Хотел бы довести до Вашего сведения что, Premium Bank несколько месяцев назад запустил новую программу “İnternet Banking” и “Mobile Bаnking”. Данные программы создают возможность клиентам, не подойдя в банк, не теряя времени осуществить определенные банковские операции. Данные программы отличаются от предыдущих программ новыми и усовершенствованными функциями и возможностями, такими как: вход в систему через линк сайта при помощи подписи ASAN Imza, а также верификация операций через ASAN Imza.
Ваш банк был удостоен номинации «Лидер по безналичным платежам через Pos- терминалы». Какая работа проводится по дальнейшей популяризации использования электронных платежных инструментов, чтобы сохранить лидирующие позиции на рынке безналичных платежей?
Premium Bank популярен своими пластиковыми картами. Всем известно, что наш известный продукт Miles карты при безналичных оплатах позволяет и создает возможность клиентам набирать путевые баллы для приобретения бесплатных авиабилетов и для повышения класса перелета через «Азербайджанские Авиалинии». Совместная платежная карта объединяет в себе преимущества банковской карты и привилегии участника программы «Azal Miles». Именно данный факт способствует привлечению огромного количества клиентов за последнее время. Использовать карту можно также в магазинах за любые, даже мелкие покупки без дополнительных комиссий. За каждую покупку автоматически начисляются мили, мили начисляются при расчетах в любой валюте мира.
Учитывая все эти аспекты следует отметить, что данный продукт дает толчок развитию безналичных платежей, что положительно влияет на экономику страны. Исходя из этого делаются определенные изменения, а также внедряются новшества в сфере улучшения качества продуктов, и не редко проводятся кампании для приобретения Miles карт. За последнее время была выпущена новая карта MC Black Edition Miles. Данный продукт отличается от предыдущих карт тем, что на этой карте путевые баллы для приобретения бесплатных авиабилетов накапливаются больше, а также при приобретении этой карты выдается бесплатная страховая программа выезжающих за рубеж со страховым покрытием 374 500 EUR для клиентов и членов их семей, карта PriorityPass в подарок – который дает доступ в более чем 1100 залов ожидания аэропортов по всему миру, подарочный купон для одноразового посещения зала «Salam Lounge», создает возможность воспользоваться услугами залов «Salam Lounge» и «Baku Club», расположенных в терминале 1 Международного аэропорта Гейдара Алиева, на эксклюзивных условиях. А также, владельцы карты могут воспользоваться регистрационной стойкой Priority, расположенной в Зоне А Терминала 1.
Пассажиры, путешествующие вместе с держателем карты, также смогут воспользоваться регистрационной стойкой Priority при регистрации. На данный момент наш банк выпустил уже около 45 000 карт, которые широко используются как в Азербайджане, так и за его пределами.
Также для удобства наших клиентов кроме 53 банкоматов (среди которых 12 используют функцию Cash in) в 2018 году наш банк стал устанавливать платежные терминалы SW Pay, которые позволяют не только мгновенно пополнять карты, но и производить другие оплаты, связанные с банком, а также выполнять другие операции. Для развития безналичных платежей 290 POS-терминалов банка, из которых 40 являются бесконтактными, были установлены в различных объектах как в Баку, так и в регионах страны.
Как Вы оцениваете текущую ситуацию в банковском секторе Азербайджана?
Вступление экономики страны в постнефтяной период и коррекция курса национальной валюты вынуждают банки скорректировать свою стратегию, учитывая новые реальности рынка. После падения цен на нефть в 2014 году и как следствие произошедшие девальвации привели к тому, что более слабые банки покинули финансовый рынок.
В настоящее время рынок достаточно четко поделился на банки двух типов: условно банки-чемпионы и все остальные. Банков-чемпионов немного, и их финансовая ситуация на фоне происходящих событий в секторе становится даже лучше. Эти банки объединяет разумная политика по управлению рисками, качественный менеджмент, нежелание увлекаться разовыми высокодоходными рисковыми проектами и тем более кредитованием акционеров. Причем важны не столько разовые успехи банка, сколько его политика на протяжении экономического цикла. Такие банки, которые показывают стабильно положительный результат во все периоды цикла, можно в нашей стране пересчитать по пальцам. С большой гордостью хочу отметить, что Premium Bank относится к числу этих банков и верю, что это будет продолжаться.
Какова стратегия деятельности банка в среднесрочной перспективе и каким Вы видите дальнейшее развитие банка? Есть ли необходимость в пересмотре стратегии, с учетом ситуации на мировых финансовых рынках, что также повышает уязвимость банковского сектора Азербайджана?
В среднесрочной перспективе Premium Bank в своей коммерческой деятельности будет строго придерживаться принципов надежности, ликвидности и независимости, оставаясь максимально прозрачным как для клиентов, так и для акционеров, потенциальных инвесторов и регулятора. Основным стратегическим приоритетом для нашего Банка является повышение инвестиционной привлекательности за счет обеспечения выполнения следующих стратегических задач:
- Оптимизация структуры активов с целью уменьшения потенциального риска потерь. Это предполагает снижение доли инвестиционного бизнеса Банка и оптимального распределения пропорций между тремя основными направлениями деятельности - корпоративный бизнес, частное банковское обслуживание, межбанковские операции
- Увеличение эффективности операций за счет перевода неприбыльных активов на более экономичные формы обслуживания
- Оптимизация затрат, позволяющей обеспечить безубыточность деятельности и сохранить высокий уровень капитализации Банка
- Совершенствование структуры управления, позволяющие обеспечить высокие стандарты качества услуг, менеджмента и деловой этики.
На сегодняшний день банковский рынок Азербайджана является одним из наиболее стабильных и динамично развивающихся. Экономика страны развивается не только за счет нефтяного сектора, но и за счет промышленности и других отраслей. Азербайджанский рынок розничных банковских услуг, несмотря на незначительные темпы роста, находится в стадии развития. Его дальнейшему развитию должно способствовать: повышение доверия населения к банкам, совершенствование законодательства, развитие конкуренции. Более эффективной деятельности банков будут способствовать результаты маркетинговых исследований и формирование на их основе соответствующего портфеля продуктов и услуг, повышение качества обслуживания. Любой рынок, как известно, характеризуется величиной спроса и предложения, а также равновесной ценой.
Перспективными будут те рынки, где платежеспособный спрос заметно превышает предложение. Основные планы на будущее Premium Bank состоят из увеличения капитала (за счет прибыли и инвестиций акционеров), конкурентоспособности, повышения имиджа. Основная цель, которую мы планируем достичь в среднесрочной перспективе – это создание полностью цифрового банка с использованием высоких прогрессивных технологий и оказанием широкого спектра банковских услуг онлайн. Также, банк планирует расширять сферу обслуживания.
На какую рыночную долю претендует Premium Bank в среднесрочной перспективе, и какова доля его сегодня на банковском рынке страны по отдельным финансовым показателям?
Сегодня на банковском рынке страны доля нашего Банка по кредитному портфелю составляет около 5%, по депозитному портфелю - 2,4%. В среднесрочной перспективе мы планируем соответственно поднять долю нашего Банка на рынке страны по кредитному портфелю до 6%, по депозитному портфелю - до 3,5 %.
Также, исходя из международного опыта для минимизации рисков банк делает упор на развитие систем Compliance и риск менеджмента. Сегодня «Premium Bank» среди действующих в стране 30 банков по кредитному портфелю входит в пятерку, по доходности активов на 8 месте, по активам на 10 месте, по кредитам на 5 месте, по депозитам на 10 месте.
Каким образом, по Вашему мнению, можно избежать дальнейшего роста доли просроченных кредитов в банках страны? Чего конкретно должны придерживаться банки?
Кредит является одним из важнейших элементов рыночного хозяйства и в настоящее время играет большую роль во всей экономической системе. Кредит способствует развитию предприятий и помогает стабилизировать финансовое состояние организации.
Как правило, кредит используется организациями для формирования основных и оборотных средств, предоставляет денежные средства для расчетов с контрагентами и сотрудниками, увеличивает объем денежного потока, участвующего в обороте в течение финансового цикла.
Известно, что долларизация в банковской системе наряду с ухудшением качества кредитного портфеля, также увеличивает обязательства банков. Объем вкладов в иностранной валюте превышает половину общего портфеля вкладов в банках страны. Кредиты же в иностранной валюте составляют примерно половину кредитного портфеля банковской системы. Правила по кредитованию, утвержденные Палатой по надзору за финансовыми рынками, ужесточили требования к выдаче кредитов. Соответственно усиление андеррайтинга клиентов позволит банкам в дальнейшем рассчитывать на приемлемое качество нового кредитного портфеля.
Кроме того, для решения проблем с невозвратом кредитов с учетом валютной позиции банки предоставляют клиентам возможность реструктуризации кредитов. Реструктуризация кредитов подразумевает смягчение условий погашения, как посредством увеличения срока выданного кредита, так и снижения годовой процентной ставки. Это позволит облегчить долговое бремя заемщика и своевременно обслуживать свой долг.
В тоже время, как вы знаете, в Азербайджане произошли две девальвации национальной валюты, что в свою очередь резко увеличило кредитную нагрузку на граждан страны. Также девальвация негативно отразилась и на самих банках, ухудшились их показатели, начиная от ликвидности и заканчивая адекватностью капитала.
Однако в результате социальной политики, проводимой государством, и решении социальных проблем 29 февраля 2019 года Президент Ильхам Алиев подписал Указ по решению проблемных кредитов физических лиц, в результате чего была выплачена компенсация большинству лиц по валютным кредитам, сумма долга по которым возросла в результате девальвации, и проводится реструктуризация просроченных манатных кредитов.
Наш Банк, как и весь финансовый сектор высоко оценивает заботу главы государства и наряду с другими банками страны сразу же принялись исполнять данный указ, который способствует не только повышению уровня благосостояния граждан, но и оздоровит банковскую систему.
Как Вы оцениваете финансовые показатели Банка и вклад его в экономику Азербайджана?
Банк завершил первый квартал 2019 года с прибылью в 3 015,23 тыс. манатов. Чистая прибыль за 30 апреля 2019 года составила 4 171,06 тыс. манатов. Банк постоянно развивался в результате правильной и дальновидной политики, благодаря чему утвердился в первой десятке на рынке и продолжает сохранять эту позицию.
Общий объем кредитных вложений в транспортный сектор страны составил 1357,9 млн манатов (10,4 процента). 469,2 млн манатов было выделено государственным предприятиям, а 888,7 млн манатов - частным предприятиям. Всего в сектор воздушного транспорта Premium Bank было направлено 564 млн манатов, что составляет 41,53% от общего объема кредитных вложений в транспортный сектор страны.
Как свидетельствуют эти показатели, основные кредитные вложения банка направлены на финансирование воздушного транспорта в Азербайджане. Ресурсы в иностранной валюте, которые поступают от деятельности нашей страны в области воздушного транспорта, имеют особое стратегическое значение, а также составляют важную часть иностранной валюты в ненефтяном секторе.
Вклады физических лиц в банках страны составили 8 339,10 млн манатов, из которых 3 297,4 млн манатов (39,5%) приходятся на депозиты в манатах, а 5041,7 млн манатов (60,5%) - в иностранной валюте. Депозиты, размещенные физическими лицами в тот же период в Premium Bank, составили 346,8 млн манатов, из которых 346,3 млн манатов - депозиты в иностранной валюте. Депозиты от физических лиц Premium Bank покрывают 4,16% всех депозитов страны.
Автор