 Bakı 16° C
MDM rəsmisi: "Broker seçimi investor üçün prioritet məsələdir"
- 23 may, 2025
- 12:40
Yeniliklərdən dərhal xəbərdar olun!
İnvestorlar adətən investisiya edərkən maliyyə alətlərinin seçiminə, portfelin idarə olunması strategiyalarına, bazar trendlərinə və digər amillərə fokuslanırlar.
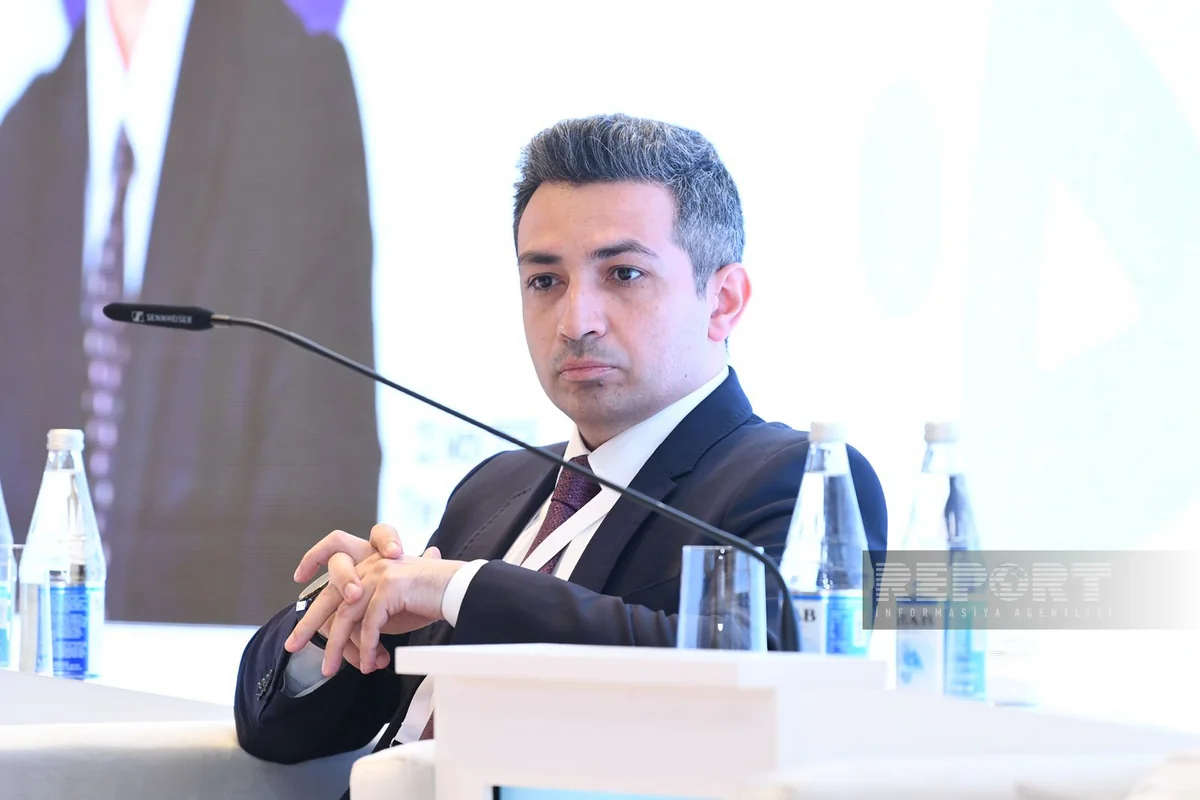
"Report" xəbər verir ki, bunu Milli Depozit Mərkəzinin (MDM) sədrinin müşaviri Müşfiq Əhmədli Bakıda keçirilən Maliyyə və İnvestisiya Forumunda bildirib.
"Təbii ki, bu amillər investisiya zamanı nəzərə alınmalı vacib məqamlardır. Lakin bütün bunlardan əvvəl investisiya üçün tələb olunan texniki göstəricilər araşdırılmalı və uyğun qərar verilməlidir. Burada ilk növbədə broker seçimi investor üçün prioritet məsələdir", - deyə o qeyd edib.
MDM rəsmisinin sözlərinə görə, broker seçərkən investor öncə onun təmin etdiyi ən son texnologiyalara dayanıqlı platformaya diqqət etməlidir: "Vacibi budur ki, investor bu platforma vasitəsilə rahatlıqla qeydiyyatdan keçib hesab aça bilsin. Daha sonra isə platforma üzərindən təklif olunan xidmətlər və maliyyə alətləri araşdırılmalıdır. Burada brokerin hansı birjalara üzv olması və həmin birjalarda listinqdə olan kağızların təklif edilməsi önəm daşıyır. Qeyd etmək istərdim ki, bizim daxili kapital bazarında fəaliyyət göstərən brokerlər üçün MDM məsafədən hesab açılması imkanı yaradıb. Artıq bir neçə investisiya şirkəti bu məlumat mübadiləsinə qoşularaq investorlarına bu xidməti təklif edir".
"Bundan əlavə, brokerin birjaya hansı formada çıxış əldə etməsi investoru maraqlandıran vacib məqamlardandır. Çünki broker birjaya birbaşa üzv deyilsə, digər brokerlərin xidmətindən istifadə edərək birjaya çıxış əldə edir ki, bu da ticarət üzrə xidmət haqlarının artmasına səbəb olur. Bu baxımdan investora hər zaman ən aşağı xidmət haqqını təklif edən broker daha cəlbedici görünür.
Digər vacib məsələ brokerin əməkdaşlıq etdiyi kastodiandır. Burada investor üçün aldığı kağızların harada və hansı formada saxlanılması maraqlı olmalıdır. Bir çox inkişaf etmiş bazarlarda brokerlər əməkdaşlıq etdikləri kastodianlarda investorları üçün təyin olunmuş hovuz hesablarında (segregated omnibus) saxlayırlar. Bu kastodianlar isə öz növbəsində mərkəzi depozitarlara üzvdür və bütün müştəri hesabları həmin depozitarlarda saxlanılır. Bizim kapital bazarında isə özəl sahədə xidmət göstərən kastodianlar mövcud deyil və investorlara birbaşa mərkəzi depozitarda investisiya şirkətləri tərəfindən segregated hesablar açılır", - deyə M.Əhmədli əlavə edib.
Onun sözlərinə görə, klirinq və hesablaşmaların aparılması da diqqətə alınmalı məsələlərdəndir: "Səmimi desək, investorlar çox vaxt bu prosedurlara maraq göstərmirlər. Lakin ticarət riskləri məhz bu mərhələdə yaranır. Texniki olsa da, diqqət yetiriləsi məqam klirinq və hesablaşmaların hansı təşkilat tərəfindən və hansı formada həyata keçirilməsidir. Bazarda hesablaşmaların real vaxt rejimində aparılmaması və ya hesablaşma rejimlərinin uzun müddət davam etməsi investorun ticarətində gecikmələrə və mümkün fürsətlərin itirilməsinə səbəb ola bilər. Bu əsasən broker tərəfindən investora açılmış nəğd pula əsaslanan hesab növündən qaynaqlanır. Xarici brokerlərin çoxunda hesab açılışı zamanı investorlara nəğd pul üzrə (cash account) və ya marja üzrə hesablar təklif olunur. Hər iki hesab növünün fərqini bilmək investor üçün çox vacibdir. Nəğd pul üzrə hesabda investor yalnız həmin hesaba daxil etdiyi vəsait məbləğində sifariş verə bilər və ticarət tamamlansa belə, hesablaşma bitənə qədər həmin məbləği yenidən istifadə edə bilməz. Məsələn, T+2 rejimində hesablaşmanın tətbiq olunduğu bazarda açıq mövqelər bağlansa belə, əldə olunan vəsait yalnız 2 gün sonra hesaba daxil olur. Bu kimi əngəllərlə üzləşmək istəməyən investorlar marja hesabı təklif edən brokerlərə müraciət edirlər. Bu halda broker, açıq mövqelərinizdə mülkiyyətinizdə olan kağızları öz xeyrinə girov götürərək hesablaşmanın tamamlanma müddətində investora əlavə kredit imkanı yaradır".
"Bu çərçivədə diqqət yetirilməsi vacib digər məsələ bazarda fəaliyyət göstərən hesablaşma modelləri və xüsusilə mərkəzi kontragent modelinin mövcudluğudur. Investorlar adətən brokerlərinə güvənir və hesablaşmanın onların tərəfindən aparılacağına inanırlar. Lakin bazarda mövcud olan hesablaşma modeli barədə məlumatlı olmaq investor üçün faydalıdır. Klirinq və hesablaşma evi əsasında fəaliyyət göstərən ticarət sonrası hesablaşma modelləri bazarın tələbi üzrə riskləri minimuma endirən qarantiya mexanizmi yaradır, lakin riskləri tamamilə aradan qaldırmır. Belə ki, investor ticarət sifarişi verərkən müəyyən qədər qarşı tərəfin kredit riskini üzərinə götürür. Digər tərəfdən, mərkəzi kontragentin mövcudluğu ticarət zamanı hər tərəfin riskini öz üzərinə götürərək bazarda şəffaflığı və investorlarda güvəni artırır. Lakin inkişaf etməkdə olan bazara hər zaman mərkəzi kontragent modelinin tətbiqi zəruri deyil. Bu model bazara şəffaflıq və güvən gətirsə də, özünəməxsus tələblər və xərclər yaradır. Bazarda bu modeli dəstəkləyəcək kifayət qədər həcm olmadıqda isə əks təsir göstərərək brokerlərin və investorların xərclərini artıra bilər", - deyə MDM rəsmisi vurğulayıb.
Müəllif